Cuando se compra un coche financiado, es habitual fijarse en el precio anunciado y en la cuota mensual. Sin embargo, una mensualidad aparentemente asumible no permite saber por sí sola cuánto cuesta realmente financiar un coche.
Para conocer el coste real hay que analizar intereses, comisiones, seguros, número de cuotas y pagos finales.
La cuota mensual no cuenta toda la historia
Una cuota baja puede deberse a un plazo largo, una cuota final elevada o gastos incorporados al préstamo.
Por eso conviene distinguir entre precio del coche, capital financiado, cuota mensual e importe total pagado. La pregunta importante no es solo “¿cuánto pagaré al mes?”, sino también “¿cuánto habré pagado cuando termine?”.
1. Intereses: cómo afectan al coste final
Los intereses son el precio que se paga por utilizar el dinero prestado. Cuanto mayor sea el tipo y el plazo, mayor puede ser la diferencia entre el capital financiado y la cantidad devuelta.
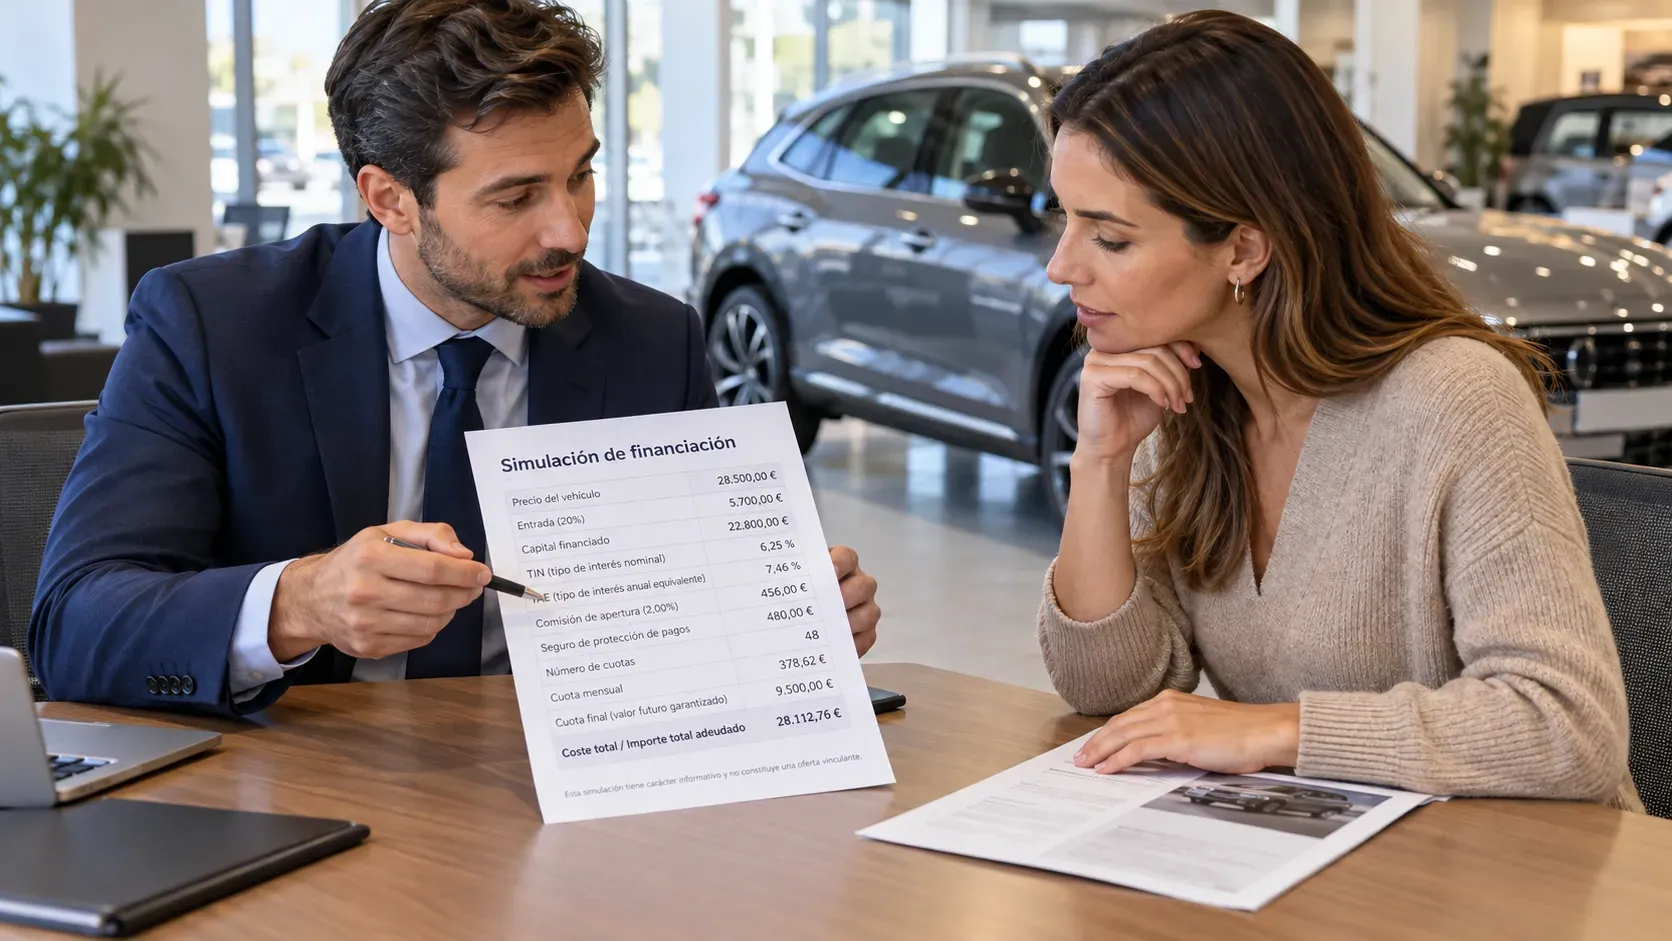
También conviene diferenciar TIN y TAE. El TIN refleja el interés aplicado al préstamo. La TAE ofrece una visión más amplia porque incorpora el TIN y gastos y comisiones.
Por eso, dos ofertas con cuotas parecidas pueden tener costes finales distintos.
2. Comisiones de apertura o gestión
La financiación puede incluir una comisión de apertura u otros gastos de gestión.
Por ejemplo, una comisión ficticia de 500 euros supone un coste adicional. Si se incorpora a la operación financiada, conviene comprobar cómo afecta al capital y al coste total.
El consumidor debería revisar cuánto se cobra, cuándo se paga y cómo aparece reflejado en el contrato.
3. Seguros vinculados a la financiación
Algunas operaciones incorporan seguros de vida, desempleo, incapacidad o protección de pagos.
Estos productos pueden ofrecer coberturas útiles, pero también influyen en el coste. Si una prima de 1.000 euros se incluye en la financiación, aumenta el importe financiado.
Por eso conviene comprobar cuánto cuesta el seguro, cómo se paga y cómo afecta al capital financiado.
4. El coste total del crédito
Uno de los errores habituales es conocer la cuota mensual, pero no saber cuánto se devolverá en total.
Para entender la operación:
precio del coche -> capital financiado -> cuotas -> coste total final
El importe total adeudado es una de las cifras más importantes, porque permite conocer cuánto deberá pagarse realmente por la financiación.
También hay que revisar si existe una cuota final elevada. Una financiación puede ofrecer mensualidades reducidas durante varios años y reservar un pago importante para el final.
5. Penalizaciones y otros gastos
Durante la vida del préstamo pueden aparecer otros costes previstos en el contrato, como comisiones de gestión o modificación.
También conviene saber qué ocurre si se quiere devolver el préstamo antes de tiempo. La amortización anticipada consiste en devolver total o parcialmente el capital pendiente antes del vencimiento acordado y, en determinados casos, puede conllevar una compensación.
Por eso no solo hay que analizar cuánto cuesta contratar la financiación, sino también qué gastos pueden surgir mientras está vigente.
¿Tienes dudas sobre cuánto estás pagando realmente por tu coche?
Si ya tienes un vehículo financiado y no tienes claro cómo se compone el coste de tu préstamo, revisar la documentación puede ayudarte a entender mejor qué estás pagando y por qué.
En DMD Asesores analizamos de forma individual la documentación de la financiación para identificar los principales elementos económicos de la operación: el capital realmente financiado, el TIN y la TAE, las comisiones aplicadas, los seguros vinculados, los servicios adicionales, el número y el importe de las cuotas y cualquier posible pago final.
Nuestro objetivo es ayudarte a tener una visión más clara del contrato y del coste total de la financiación, especialmente cuando la cuota mensual no permite entender con facilidad cuánto terminarás abonando en conjunto.
Cada financiación puede estar estructurada de forma diferente, por lo que es importante revisar las condiciones concretas del contrato y no extraer conclusiones únicamente a partir de la mensualidad o del tipo de interés anunciado.
Si quieres saber cuánto estás pagando realmente por tu coche financiado, puedes contactar con DMD Asesores. Revisaremos tu documentación y te ayudaremos a entender de forma clara cómo se ha construido el coste de tu financiación y qué conceptos forman parte de la cantidad total que estás pagando.